
Trading Tagebuch 2026 mit Steuerreport
1 members
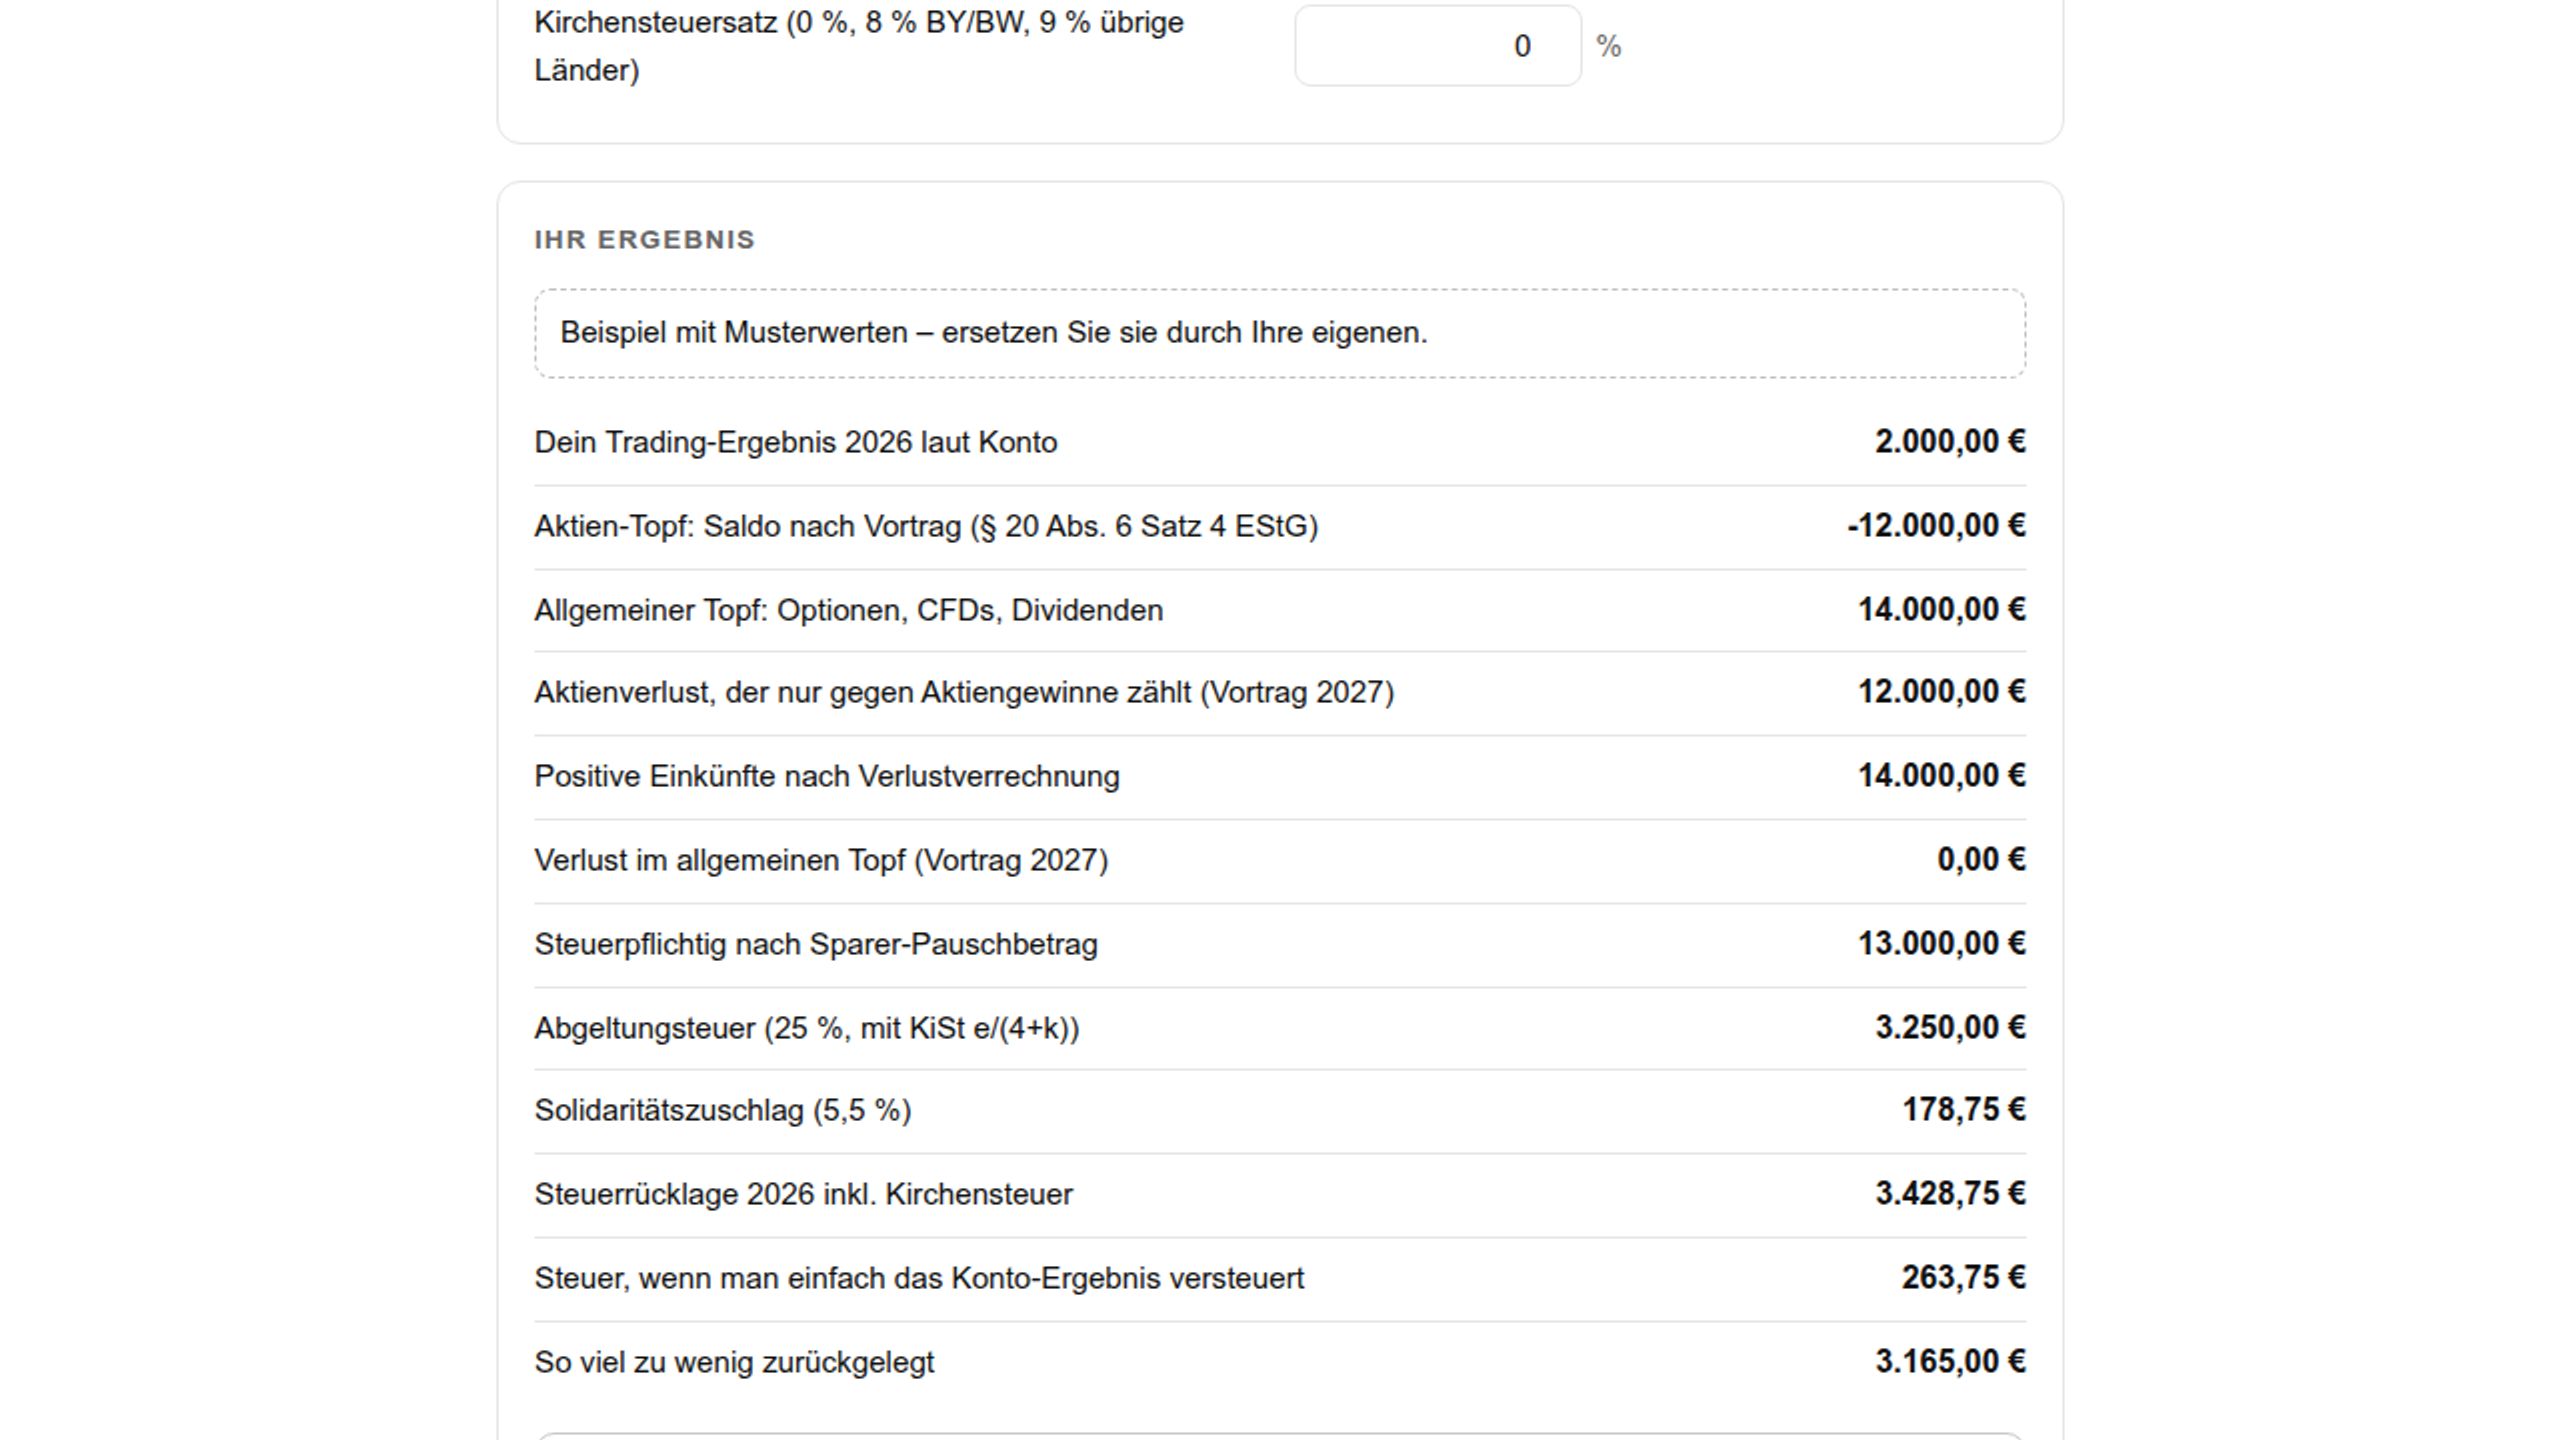
Aktienverluste zählen nur gegen Aktiengewinne (§ 20 Abs. 6 Satz 4 EStG)
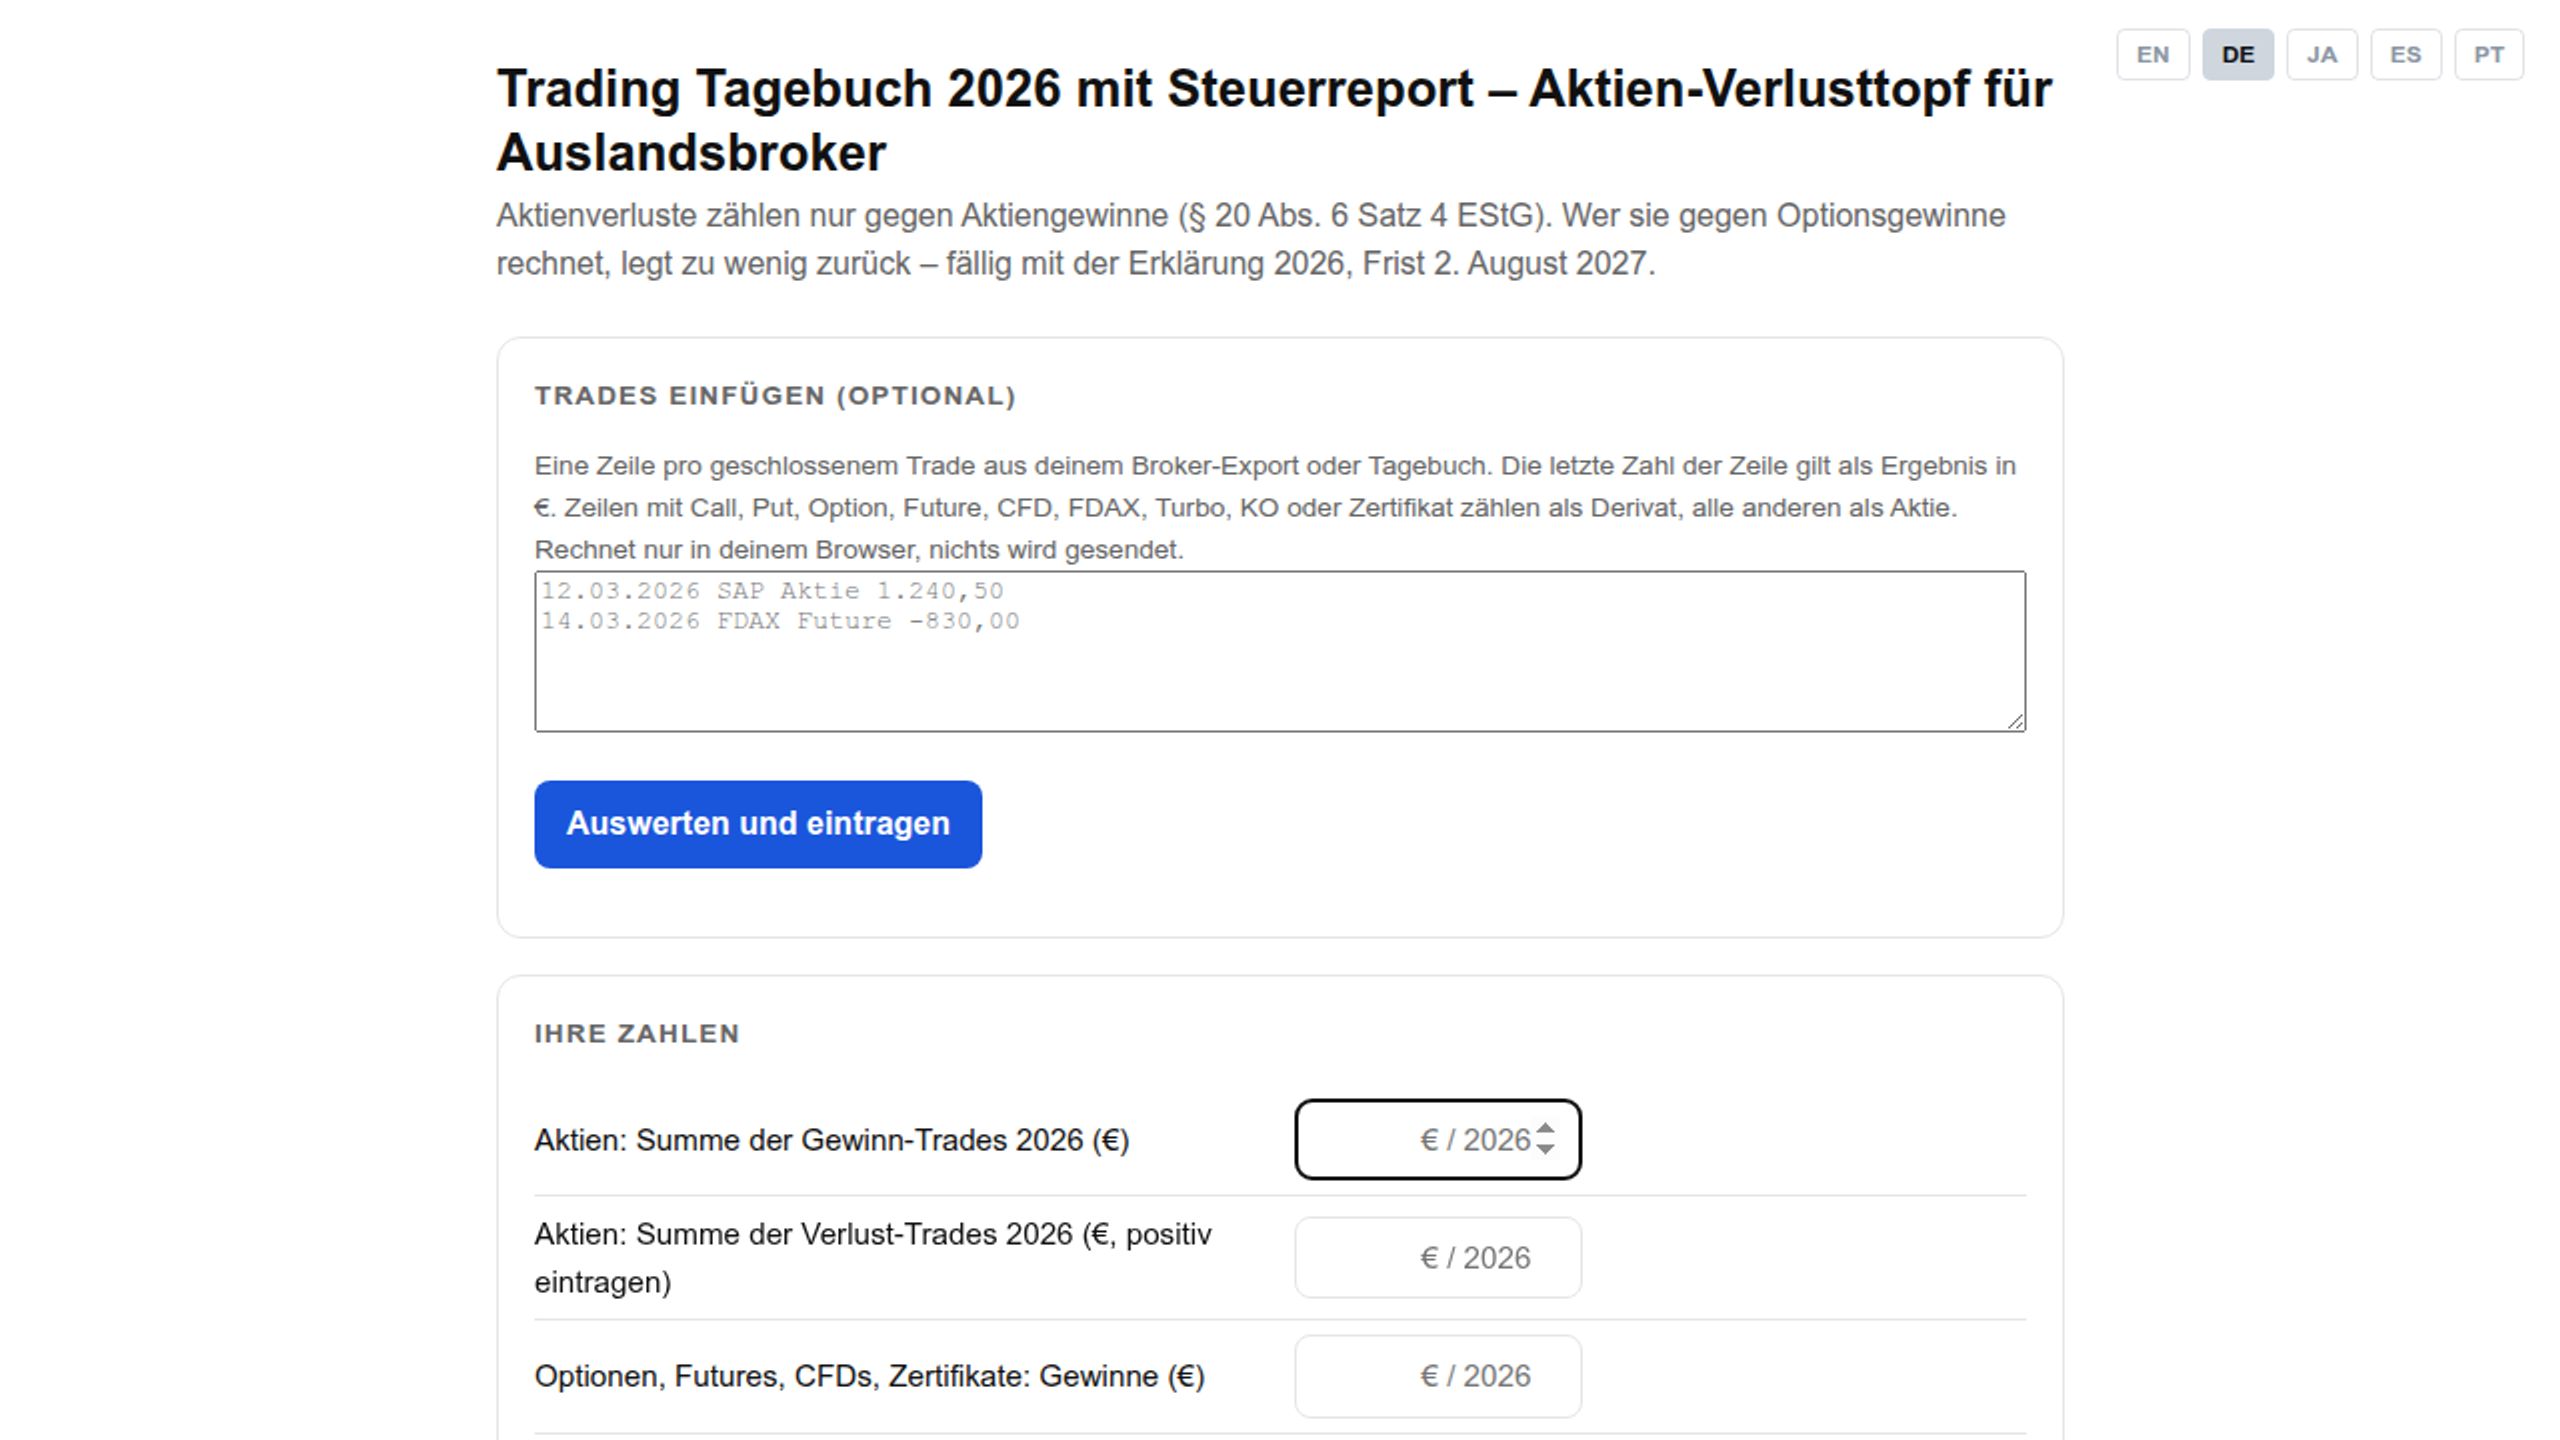
Aktienverluste zählen nur gegen Aktiengewinne (§ 20 Abs. 6 Satz 4 EStG). Wer sie gegen Optionsgewinne rechnet, legt zu wenig zurück – fällig mit der Erklärung 2026, Frist 2. August 2027. Kostenlos, ohne Anmeldung: https://getreadystack.com/de/tools/trading-tagebuch-steuer-2026?ref=whop_free